
6 augustus 2026

2 minuten leestijd
Schade claimen of zelf betalen: wat is verstandiger?

Rolf
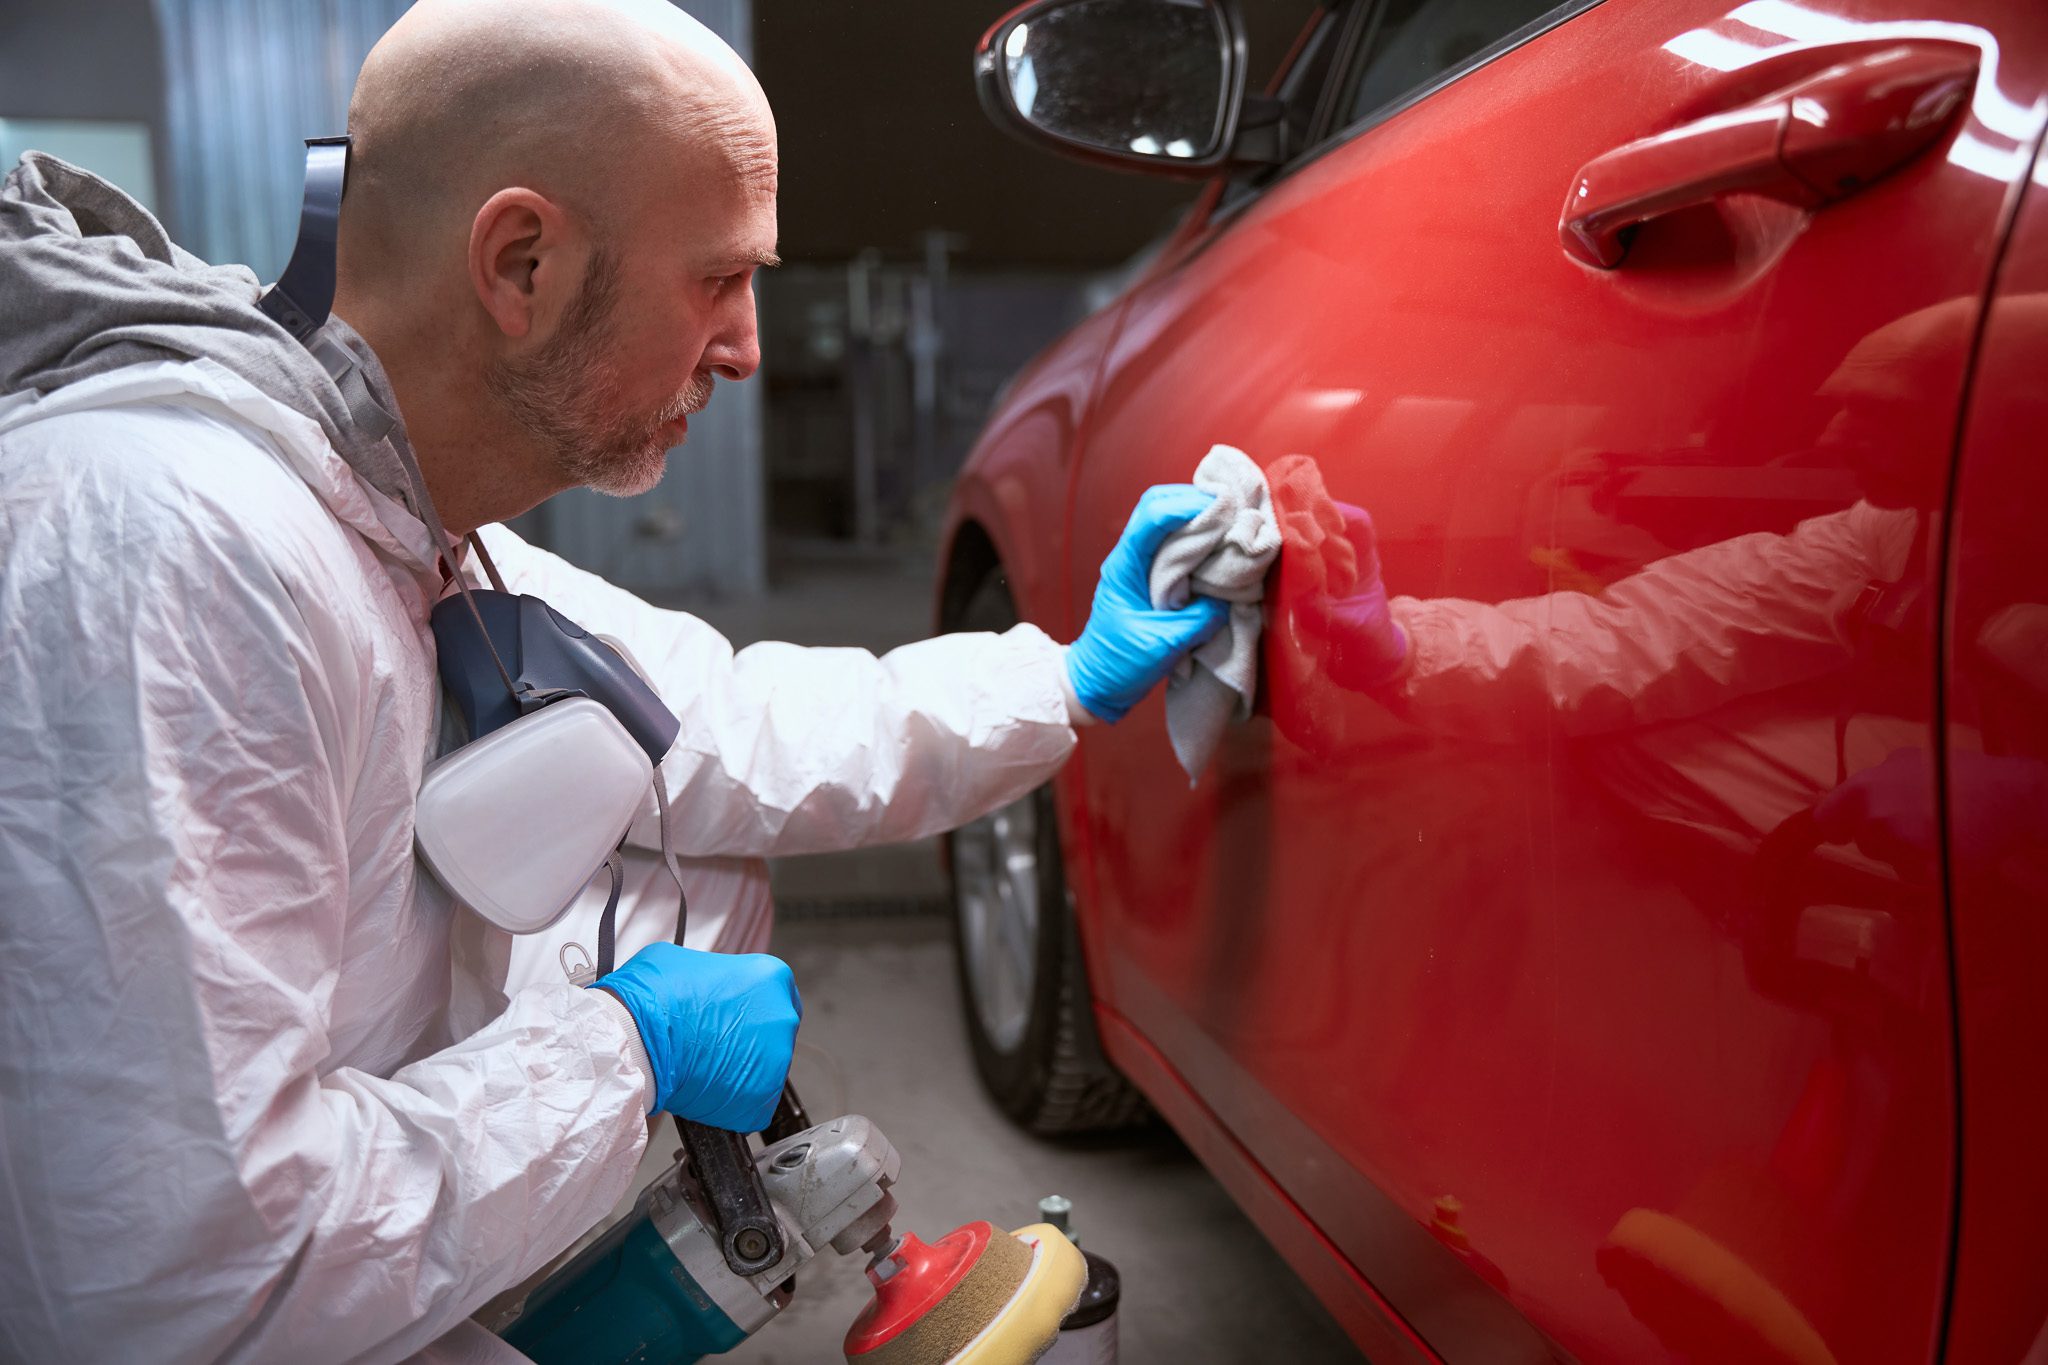
Je hebt een allriskverzekering, dus je meldt schade gewoon aan. Zo simpel is het niet altijd. Bij kleinere bedragen kan claimen je over een paar jaar meer kosten dan de reparatie zelf. In dit artikel leggen we uit hoe die afweging werkt.
Hoe werkt de bonus-malusladder?
Je verzekeraar houdt bij hoeveel schadevrije jaren je hebt opgebouwd. Hoe hoger je op die ladder staat, hoe hoger je premiekorting. Bovenaan kan die korting oplopen tot rond de 80 procent.
Claim je schade, dan val je een aantal treden terug. Je premie gaat omhoog, en het duurt vervolgens jaren om weer terug te klimmen. Dat is de verborgen prijs van een claim.
Reken de terugval door, niet alleen de reparatie
De vraag is niet “is dit gedekt”, maar “wat kost deze claim mij over de komende jaren”. Vergelijk het schadebedrag met de totale extra premie tot je weer op je oude trede staat.
Bij een kleine schade van een paar honderd euro kan de premiestijging dat bedrag al binnen een half jaar overtreffen. Bij een schade van een paar duizend euro valt de vergelijking meestal precies andersom uit.
Een vuistregel die vaak opgaat
Grofweg: hoe kleiner de schade, hoe eerder zelf betalen loont. Neem daarbij ook je eigen risico mee, want dat betaal je bij een claim sowieso zelf.
Let op dat de exacte terugval per verzekeraar verschilt. Vraag daarom altijd op wat een claim in jouw polis concreet betekent voordat je hem indient.
Je kunt een claim vaak nog terugdraaien
Dit is minder bekend: bij de meeste verzekeraars mag je een geclaimde schade binnen een jaar alsnog terugbetalen. Je schadevrije jaren worden dan hersteld.
Dat is handig als er later in hetzelfde jaar een tweede, grotere schade bijkomt. Dan blijkt soms pas dat de terugval van die eerste claim duurder uitpakt dan het bedrag zelf.
Wanneer claim je altijd?
Bij schade aan een ander is claimen bijna altijd de juiste route. De aansprakelijkheid loopt via je verzekering, en de bedragen kunnen fors oplopen.
Datzelfde geldt bij grotere schade aan je eigen auto, bij letsel, en bij situaties waarin de toedracht onduidelijk is. Bij twijfel: meld de schade en overleg voordat je een definitief besluit neemt. Melden is niet hetzelfde als claimen.
Wat kun je zelf doen?
Vraag bij kleine schade eerst een reparatiebegroting op. Dan weet je waar je over praat.
Leg de begroting naast de premieconsequentie die je verzekeraar noemt. Met die twee getallen naast elkaar is de keuze meestal snel gemaakt.
Schade laten beoordelen?
Kom langs bij een van onze vestigingen voor een schadebegroting, dan weet je precies waar je aan toe bent. Voor de gevolgen voor je premie is je verzekeraar of tussenpersoon het aangewezen adres.