Prinsjesdag 2026 voor ondernemers: waarom de leverdatum nu alles bepaalt.


5 minuten leestijd
Prinsjesdag 2026 verandert weinig aan de richting, maar veel aan de timing. De pseudo-eindheffing op fossiele en hybride auto’s van de zaak gaat op 1 januari 2027 gewoon in, de bijtelling voor elektrische auto’s stijgt dan van 18 naar 20 procent, en de youngtimerregeling wordt zachter afgebouwd dan gepland. Voor wie de komende maanden beslist over leasecontracten, wagenparkbeleid of de eigen auto van de zaak, zetten we de maatregelen uit het Belastingplan 2027 op een rij. Met per maatregel een rekenvoorbeeld, zodat u het gesprek met uw accountant of leasemaatschappij goed voorbereid ingaat.
Jason Hogendoorn


12 procent extra op elke fossiele of hybride auto die vanaf 2027 wordt ingezet.
Vanaf 1 januari 2027 betaalt de werkgever jaarlijks 12 procent van de cataloguswaarde als extra belasting over elke benzine-, diesel- of hybride auto (ook plug-in) die vanaf die datum ter beschikking wordt gesteld en ook privé of voor woon-werkverkeer wordt gebruikt. De heffing komt bovenop de bijtelling van de werknemer en mag niet worden doorberekend. Volledig elektrische auto’s zijn vrijgesteld. Voor auto’s die vóór 1 januari 2027 ter beschikking zijn gesteld geldt overgangsrecht tot september 2030; de datum van terbeschikkingstelling (in de praktijk de leverdatum) telt, niet de besteldatum.
Het Belastingplan 2027 laat de maatregel ongemoeid. De petitie van Stichting Autobelangen en een deel van de leasebranche heeft dus niets veranderd.

Levering in 2026: vijf jaar lang 18 in plaats van 20 procent bijtelling.
De bijtellingskorting voor elektrische auto’s ligt vast en wordt vandaag niet verlengd: 18 procent over de eerste 30.000 euro cataloguswaarde in 2026, 20 procent in 2027 en vanaf 2028 voor alle auto’s 22 procent. Het percentage van het jaar van eerste toelating geldt 60 maanden.
Een elektrische auto die in 2026 op kenteken komt, rijdt dus tot en met 2031 tegen 18 procent. Dezelfde auto geleverd in januari 2027: 20 procent. Wie nu bestelt, wil zekerheid over levering vóór 1 januari.
17 jaar in 2027, 20 jaar vanaf 2028.
Veel ondernemers en dga’s rijden een oudere auto van de zaak, omdat de bijtelling dan 35 procent over de dagwaarde is in plaats van 22 procent over de nieuwprijs. De leeftijdsgrens ging dit jaar al van 15 naar 16 jaar en zou per 1 januari 2027 in één keer naar 25 jaar gaan. Het kabinet kiest nu voor een geleidelijker pad: 17 jaar per 1 januari 2027 en 20 jaar per 1 januari 2028.
Auto’s uit 2008 tot 2010 blijven daarmee in 2027 binnen de regeling, maar vanaf 2028 vallen alle auto’s jonger dan 20 jaar eruit. Voor veel dga’s is een elektrische auto met laag bijtellingstarief, zonder pseudo-eindheffing, de logische volgende stap. En ook daar geldt: levering in 2026 is voordeliger dan in 2027.
Drie meevallers voor 2026 en 2027.
- Accijnskorting blijft in 2027. De korting op benzine wordt verlengd tot 1 januari 2028 (85,0 cent per liter, 899 miljoen euro) en ook de dieselkorting blijft in 2027 in stand, terwijl die eerder zou vervallen. Vanaf 2028 worden beide kortingen geleidelijk afgebouwd. Een jaar lucht voor de resterende fossiele auto’s in de vloot, meer niet.
- Mrb-korting op bestelauto’s. Voor bestelauto’s van ondernemers wordt het mrb-tarief van 1 juli tot en met 31 december 2026 met 50 procent verlaagd; voor vrachtauto’s geldt in die periode een nihiltarief. De mrb-korting voor elektrische personenauto’s blijft 30 procent tot en met 2028, wordt 25 procent in 2029 en vervalt in 2030.
- Reiskostenvergoeding naar 25 cent. De onbelaste kilometervergoeding gaat van 23 naar 25 cent, met terugwerkende kracht tot 1 januari 2026. Pas de vergoeding in uw administratie aan.
Schakelen vóór de jaarwisseling. En dan telt de leverdatum.
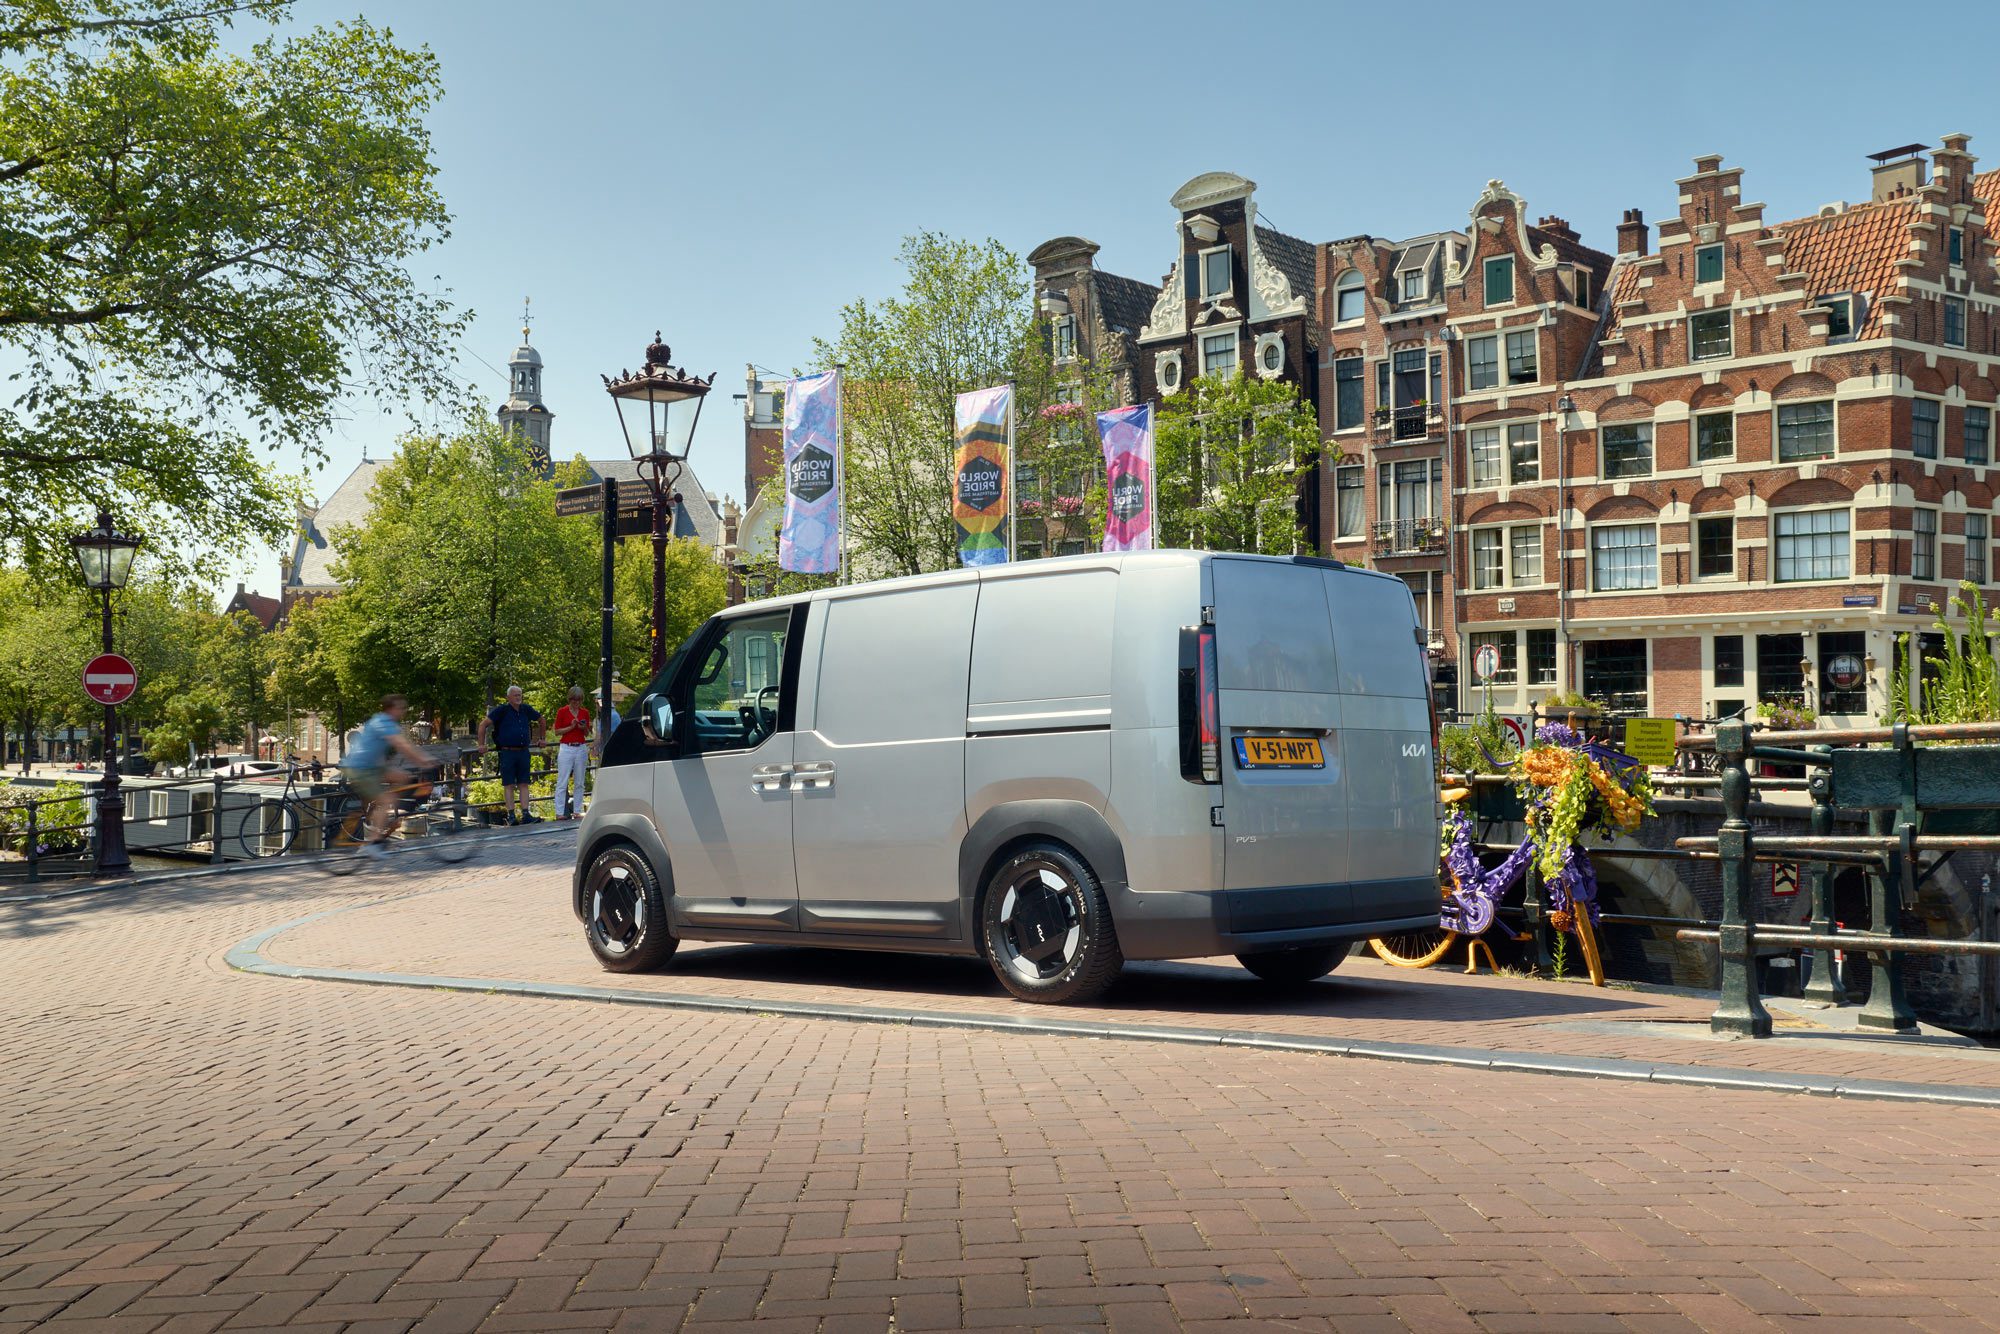
Elke fossiele of hybride auto die vanaf 1 januari 2027 ter beschikking wordt gesteld, kost de werkgever jaarlijks 12 procent extra. Elke elektrische auto blijft daarvan vrij, houdt nog drie jaar mrb-korting en rijdt bij levering in 2026 vijf jaar tegen het laagste bijtellingstarief. Kia heeft daarvoor een complete elektrische zakelijke line-up, van de compacte EV2 en EV3 tot de EV9, en de PV5 als elektrische bedrijfswagen. De grotere PV7 volgt in 2027.



Wij rekenen het door voor uw wagenpark.
Per berijder en per contract, inclusief de levertijden voor 2026. Geen gedoe. Gewoon goed geregeld.
Bronnen: Pakket Belastingplan 2027, aanbiedingsbrief, wetsvoorstel en factsheetbundel (Ministerie van Financiën, 15 september 2026); Belastingplan 2026 (pseudo-eindheffing, bijtelling nulemissieauto’s, mrb-korting); Belastingdienst. De plannen worden nog behandeld in de Tweede en Eerste Kamer en kunnen wijzigen. Dit artikel is geen fiscaal advies; overleg met uw accountant of leasemaatschappij over uw situatie. Genoemde vanafprijzen zijn indicatief.
Direct op de hoogte.
Altijd.
Mis niets van het laatste nieuws. Schrijf je in voor de nieuwsbrief en we beloven je dat we je niet te vaak zullen spammen.